한국 미술시장이 투기적 과열을 딛고 실수요자 중심의 건강한 생태계로 재편되고 있다. 코로나19 팬데믹 직후 폭발적으로 팽창했던 시장은 장기적인 경기 불안정과 금리 인상 속에서 혹독한 조정기를 거쳤다. 그러나 무너진 것은 거품일 뿐, 시장의 펀더멘털(Fundamental, 기초 체력)은 오히려 확장된것으로 나타났다.
본지는 최근 한국 미술계의 주요 동향을 해부하고, 2026년 다가올 ‘조용한 회복(Quiet Recovery)’의 구체적인 실행 지표와 시장 재편 방향을 심층 조명한다.
(재)예술경영지원센터와 한국미술품감정연구센터(KAAAI) 등 주요 기관의 최신 실태조사 데이터를 종합 분석한 결과, 2025년 한국 미술시장은 ‘양적 축소 속 질적 팽창’이라는 유의미한 변곡점을 맞이했다.
◇ 거시 지표: 6,000억 대 거래 규모 방어와 아트페어의 ‘역설’
최근 예술경영지원센터가 발표한 「2025 미술시장조사(2024년도 기준)」 및 2025년 주요 실태 지표에 따르면, 국내 미술시장은 거시 경제의 하락세 속에서도 약 6,000억 원대의 전체 거래 규모를 유지하며 강력한 하방 경직성을 입증했다. 단기적인 변동성에도 불구하고 장기적인 성장 구조가 성숙 단계에 진입했음을 시사하는 대목이다.
가장 눈에 띄는 지표는 유통의 핵심인 아트페어(Art Fair, 여러 화랑이 한곳에 모여 미술 작품을 판매하는 행사)의 성적표다. 2025년 국내 주요 아트페어의 총 거래액은 약 1,680억 원으로 전년 대비 12% 감소했다. 그러나 거래액 감소가 시장의 쇠퇴를 의미하지는 않는다. 오히려 참여 갤러리 수와 방문객 수는 역대 최고치를 갱신하는 ‘역설적 성장’이 관찰됐다.
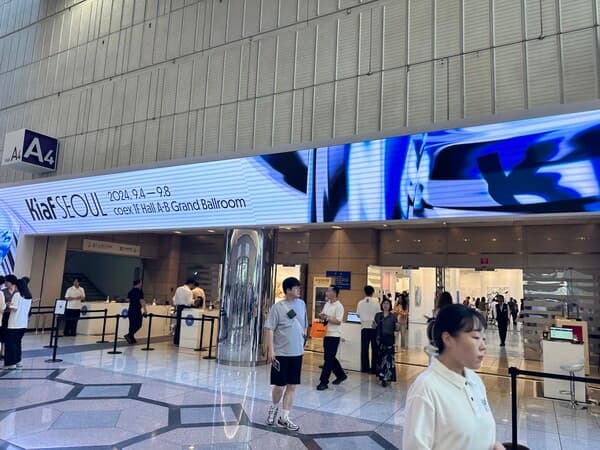
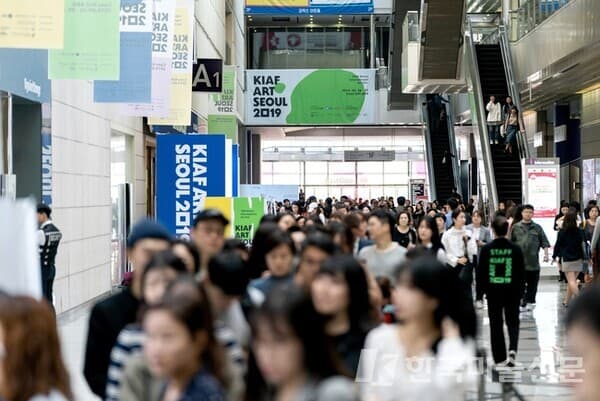
2025 화랑미술제의 VIP 프리뷰 관람객은 6,100명으로 전년 대비 30% 급증했으며, 하반기 최대 행사인 ‘키아프(Kiaf)·프리즈(Frieze) 서울’은 전체 관람객 12만 명을 돌파하며 사상 최대 규모를 기록했다. 이는 초고가 작품의 거래(금액)는 줄었으나, 중저가 작품 위주로 거래가 일어나며 미술시장을 소비하는 절대적인 향유층(구조)은 넓어졌음을 보여준다.
◇ 시장의 양극화: 블루칩의 귀환과 초현대미술의 붕괴
시장 내 자본의 흐름은 철저하게 양극화(Polarization)되었다. 한국미술품감정연구센터 기업부설연구소 카이(KAAAI)의 ‘2025년 미술시장 분석보고서’에 따르면, 투기적 수요가 몰렸던 초현대미술(Ultra-contemporary) 부문의 매출은 전년 대비 39.1% 급감하며 극명한 온도 차를 보였다.
반면, 미술사적 위상이 명확하고 환금성이 뛰어난 ‘블루칩(Blue Chip, 주식시장의 우량주에서 유래하여 가격 안정성이 검증된 유명 작가의 작품을 지칭)’ 작가들의 대표작으로는 자본이 쏠리는 현상이 나타났다. 출품작 수는 줄었음에도 블루칩 고가 작품의 낙찰률과 평균가는 오히려 상승하는 ‘선택적 반등’이 2025년 하반기 국내외 경매 지표를 견인했다. 시장의 불확실성이 커질수록 안전자산을 선호하는 컬렉터들의 냉정한 자본 논리가 미술시장에도 1:1로 적용되고 있는 것이다.
◇ 소비 주체의 변화: ‘영 컬렉터’와 중저가 디지털 플랫폼의 약진
2026년 미술시장의 가장 강력한 동력은 단연 ‘영 컬렉터(Young Collector)’로 대변되는 MZ세대(1980년대 초~2000년대 초 출생자)다. 현재 국내 주요 아트페어 및 전시 관람객 중 MZ세대 컬렉터 비중은 24.1%까지 상승했다.
이들의 유입은 미술품의 주력 소비 가격대를 1만 달러(약 1,300만 원) 이하의 중저가 시장으로 재편하고 있다. 흥미로운 점은 이들의 구매 방식이다. 2026년 전망 데이터에 따르면, 중저가 작품 거래의 60% 이상이 오프라인 갤러리 방문 없이 디지털 플랫폼(Platform, 다수의 사용자가 공통으로 활용하는 온라인 기반 서비스 환경)을 통해 이루어지고 있다.
이들 디지털 네이티브 세대에게 미술품 구매는 ‘즉각적인 소셜 공유(Shareability)’를 위한 문화적 자본 과시 수단이다. 따라서 이들에게는 인스타그래머블(Instagrammable, 인스타그램 등 SNS에 올릴 만한 시각적 매력을 지닌 상태)한 특성이 작품 선택의 핵심 기준(KPI)으로 작용하며, 이는 국내 신진 작가들의 팝아트 및 시각적 색채가 뚜렷한 평면 회화가 거래 건수 측면에서 압도적 비중(74.7%가 500만 원 미만 작품)을 차지하는 결과로 이어지고 있다.
◇ 공간과 경험의 확장: 체험형 플랫폼과 K-콘텐츠의 결합
미술 소비의 목적이 ‘소유(구매)’에서 ‘경험(체험)’으로 완전히 이동했다. 예술경영지원센터 조사 결과, 관객의 62.3%가 “작품 구매보다 새로운 작가를 발견하기 위해 방문했다”고 응답했다. SNS 콘텐츠 생산(42%), 토크 프로그램 및 라이브 퍼포먼스 참여(31%) 등 참여형 목적이 단순 구매 동기를 압도했다.
이러한 수요에 발맞춰 글로벌 인프라도 한국에 영구적인 닻을 내리고 있다. 2025년 9월, 서울 약수동에 개관한 ‘프리즈 하우스 서울(Frieze House Seoul)’이 대표적이다. 런던 코크 스트리트(No.9 Cork Street) 모델을 차용한 이 공간은 단발성 페어를 넘어 상설 전시, 레지던시, 세미나를 아우르는 복합 예술 인프라로 설계되었다.
더 나아가 K-콘텐츠와의 융합 트렌드도 2026년 미술계의 주요 화두다. 지드래곤(GD)의 정규 3집을 모티브로 한 ‘위버멘쉬(Übermensch)’ 미디어 전시는 음악 앨범의 세계관을 몰입형 미디어 아트로 확장한 대표적 성공 사례다. 이는 한국의 대중문화(K-POP) IP가 동시대 미술과 결합하여 글로벌 순회 전시로 수출되는 새로운 비즈니스 모델의 등장을 알리는 신호탄이다.
◇ 지역 전시의 약진: 탈(脫)서울 생태계의 구축
공급 측면에서 관찰되는 2025-2026년의 두드러진 변화는 전시 인프라의 ‘탈(脫)서울화’다. 제21회 월간미술대상(2025) 전시 부문 우수 전시 10선 및 관람객 선정 화제의 전시 Top 5 데이터를 분석하면, 국립아시아문화전당(광주), 전남도립미술관, 대구간송미술관, 부산현대미술관 등 지역 기반 기관들의 비중이 압도적으로 높았다.
과거 지역 미술관이 서울의 대형 전시를 보조하는 순회처 역할에 머물렀다면, 현재는 지역 고유의 문화 자원과 독자적인 큐레이팅을 바탕으로 전국 단위의 컬렉터와 관람객을 직접 유치하는 ‘독립된 흥행 거점’으로 부상했다. 이는 KTX, SRT 등 교통망 확충과 맞물려 한국 미술 시장의 공간적 쏠림 현상을 완화하는 긍정적 지표로 분석된다.
◇ 2026년 전망 및 실행 과제: ‘조용한 회복’과 전략적 슬림화
2026년 한국 미술시장은 투기 세력이 이탈한 자리에 실수요자가 안착하는 ‘조용한 회복(Quiet Recovery - 전망치)’ 국면에 돌입할 것이다. 폭발적인 V자 반등보다는 펀더멘털을 다지는 U자형 회복에 가깝다.
전문 분석가들은 2026년 갤러리 및 경매사들의 최우선 생존 전략으로 ‘운영의 슬림화’와 ‘투트랙(Two-Track) 세일즈’를 꼽는다.
첫째, 고정비를 줄이기 위해 대형 오프라인 공간을 축소하고, 프로젝트 중심의 공간 공유나 팝업 전시 형태의 린(Lean) 경영이 대세로 자리 잡을 것이다.
둘째, 초고가 블루칩 작품은 보안과 가격 방어가 유리한 비공개 개별 매매인 ‘프라이빗 세일(Private Sale)’로 전환하고, 공개 경매와 아트페어는 철저히 1천만 원 이하의 에디션 및 중저가 신진 작가 중심으로 대중화하는 전략이 요구된다.
거품이 걷힌 2026년, 한국 미술시장의 파이(총액)는 과거보다 작아 보일 수 있다. 그러나 그 파이를 나누어 향유하는 참여자의 수는 역대 최고치를 기록 중이다. 소수만의 고립된 리그에서 대중적인 문화 향유의 장으로 체질을 완벽히 개선한 한국 미술시장의 내일이 수치상의 매출액보다 더욱 기대되는 이유다.